Resumen
La mayoría de las empresas de pagos añaden redes y proveedores de uno en uno, según los va necesitando el negocio. Al cabo de unos años hay varias integraciones separadas, cada una con sus peculiaridades, comisiones y formas de fallar, y nadie ve el panorama completo en un solo lugar.
Fintech Den™ ayuda a unirlo todo. Diseñamos y construimos una capa única entre sus productos y sus redes de pago, ya sean ACH, SEPA, SWIFT o los nuevos esquemas inmediatos. Comprueba cada pago antes de enviarlo, elige una ruta según las reglas que usted fija para coste, velocidad y fiabilidad, y casa el resultado con sus registros.
Somos una empresa nueva y preferimos mostrar cómo pensamos antes que hacer grandes promesas. Este libro blanco trata el problema tal como lo vemos, cómo lo abordaríamos, las normas de cada red en EE. UU., el Reino Unido y la UE, cómo tratamos sus datos y un primer proyecto lo bastante pequeño para juzgarnos.
La protección de datos suele ser lo primero que comprueban los compradores del Reino Unido y la UE, así que lo decimos de entrada: cumplimos el UK GDPR y el RGPD de la UE, y estamos registrados en la Information Commissioner’s Office del Reino Unido. La sección sobre el RGPD más abajo explica qué significa para su proyecto, desde dónde se alojan sus datos hasta cómo le avisaríamos de una brecha.
El problema
Cada nueva red suele llegar como un proyecto propio, con su propio camino en el código, su supervisión y sus ficheros de liquidación. Los pagos van entonces siempre por la misma vía, sean cuales sean las comisiones, las horas de corte o la fiabilidad de un proveedor ese día. Los costes suben poco a poco y las tasas de fallo son más difíciles de explicar de lo que deberían.
Los pagos inmediatos elevan lo que está en juego. Una vez que el dinero se ha movido por una red inmediata, normalmente no se puede recuperar, así que los controles de fraude y de beneficiario deben hacerse antes de liberar el pago, no después. Al mismo tiempo, los reguladores de los tres mercados están cargando una parte mayor del coste de las estafas y los errores sobre las empresas de pagos.
Y detrás de todo esto está la conciliación. Cuando extractos, ficheros de liquidación y registros internos se casan a mano, el cierre de mes es lento, las diferencias sin explicar se acumulan y la salvaguarda resulta más difícil de demostrar.
Cómo lo abordaríamos
Empezaríamos por mapear cómo se mueve hoy el dinero en su negocio: qué redes, qué proveedores, cuánto cuesta cada uno y dónde fallan los pagos. Después llevaríamos un flujo de pago a la nueva capa, lo probaríamos y solo entonces añadiríamos el resto.
La capa suele tener tres partes:
| Parte | Qué hace | Nuestro objetivo |
|---|---|---|
| Conectividad | ACH, SEPA, SWIFT y esquemas inmediatos accesibles a través de una única API interna | Añadir una red o un mercado sin rehacer su producto |
| Enrutamiento | Cada pago se envía por la ruta que mejor encaja con las reglas que usted fija para coste, velocidad y tasa de éxito | Comisiones más bajas y menos pagos fallidos, medidos frente a sus cifras actuales |
| Conciliación | Casación, liquidación y gestión de disputas de principio a fin | Un cierre de mes más rápido y limpio, y pruebas de salvaguarda más sencillas |
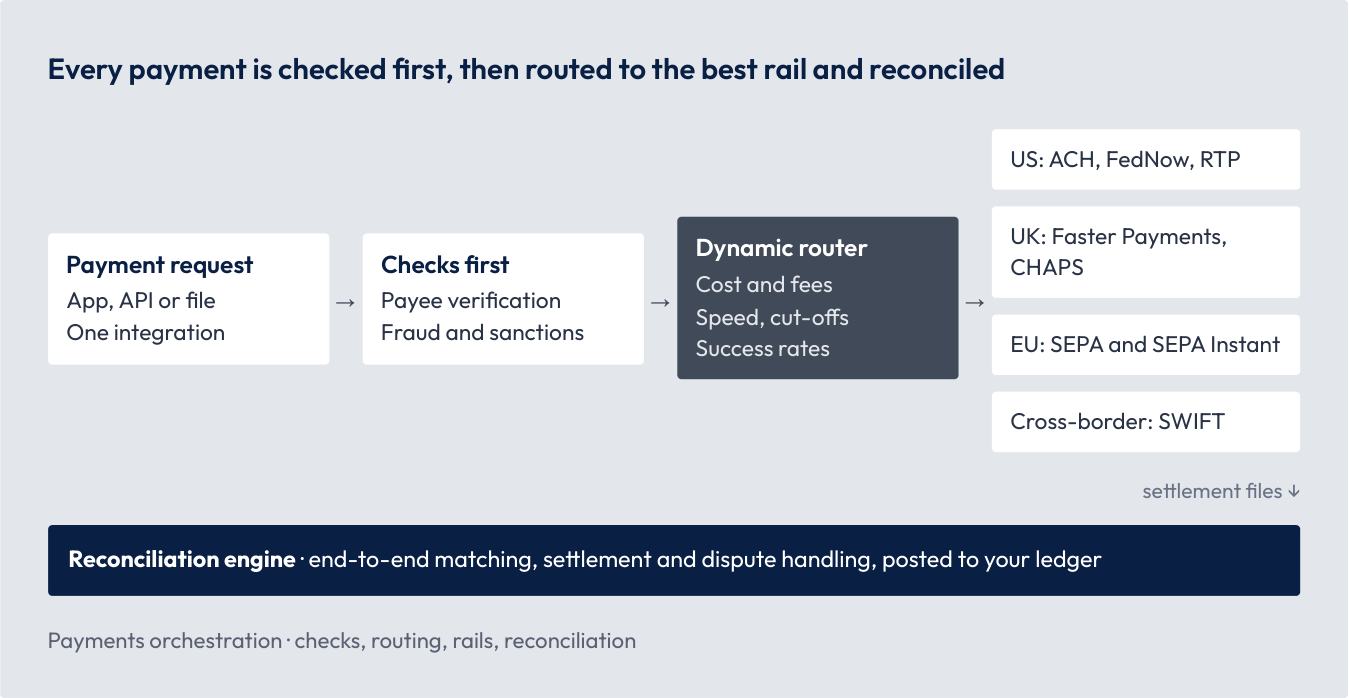
El diagrama muestra el orden en que suceden las cosas. Primero van los controles, lo que más importa en las redes inmediatas. Después el enrutador elige una red, y los ficheros de liquidación vuelven a la conciliación y a su libro mayor.
Si un proveedor se ralentiza o cae, el enrutador puede cambiar a una ruta de respaldo, pero solo según reglas que usted haya aprobado. Cada decisión de enrutamiento queda registrada para que pueda explicarla después.
Redes y normas en EE. UU., el Reino Unido y la UE
Cada mercado añade sus propios controles a sus redes. Integramos esos controles en la capa para que se apliquen igual a cada pago. Esto es un resumen para conversar, no asesoramiento jurídico.
| Mercado | Redes | Norma | Situación (octubre de 2026) | Qué implica para el desarrollo |
|---|---|---|---|---|
| EE. UU. | ACH, FedNow, RTP | Supervisión del fraude de Nacha, incluidos los pagos realizados con engaño | Cubre a todos los participantes desde el 22 de junio de 2026 | Controles basados en el riesgo de los pagos ACH entrantes y salientes, con registros |
| Mercado | Redes | Norma | Situación (octubre de 2026) | Qué implica para el desarrollo |
|---|---|---|---|---|
| Reino Unido | Faster Payments, CHAPS | Reembolso de estafas APP, compartido entre la entidad emisora y la receptora hasta 85.000 £ por reclamación | En vigor desde el 7 de octubre de 2024; se espera una consulta sobre cambios a partir de diciembre de 2026 | Controles antifraude antes del envío y vigilancia de cuentas mula en los pagos entrantes |
| Reino Unido | Todas | Normas de salvaguarda de la FCA | En vigor desde el 7 de mayo de 2026 | Datos de conciliación diaria del motor de conciliación |
| UE | SEPA, SEPA Instant | Reglamento de pagos inmediatos: pagos inmediatos en euros y verificación del beneficiario | Obligaciones en la zona euro desde el 9 de octubre de 2025 | Verificación del beneficiario y filtrado antes de liberar el pago |
| UE | Todas | PSD3 y el Reglamento de servicios de pago | Textos definitivos publicados en abril de 2026; se espera que la mayoría de las normas se apliquen hacia 2028 | Controles que pueden ajustarse a medida que lleguen las nuevas normas |
| Transfronterizo | SWIFT | Mensajes estructurados ISO 20022 | Migración de las órdenes de pago transfronterizas completada en 2025 | Datos más ricos para filtrado, enrutamiento y casación |
Cumplimiento del UK GDPR y del RGPD
Los datos de pago son personales y sensibles, y los reguladores esperan que las empresas de pagos sepan exactamente quién los maneja. Cumplimos el UK GDPR, junto con la Data Protection Act 2018, y el RGPD de la UE. En los proyectos en los que tratamos datos personales, usted es el responsable del tratamiento y nosotros actuamos como su encargado. Esto es lo que significa en la práctica.
| Ámbito | Qué hacemos |
|---|---|
| Contrato de encargo del tratamiento | Firmamos uno con cada cliente, que cubre todo lo que exige el artículo 28 del UK GDPR y del RGPD. Solo actuamos siguiendo sus instrucciones documentadas, y todas las personas de su proyecto están sujetas a confidencialidad. Nuestro contrato estándar está listo para que lo revise su equipo jurídico. |
| Minimización | Los sistemas solo recogen los datos personales que necesitan. Por defecto, desarrollamos y probamos con datos sintéticos o enmascarados, no con registros reales de clientes. |
| Datos de pago | Solo guardamos los datos de pago que necesita cada red y cada control, y mantenemos los registros de filtrado y de verificación del beneficiario en su entorno. |
| Dónde residen los datos | Los sistemas de producción funcionan en su propia cuenta en la nube, en la región del Reino Unido o de la UE que elija. |
| Acceso y transferencias | Cualquier acceso a datos personales reales se acuerda antes con usted, se limita a personas designadas, se registra y se retira al terminar la tarea. Si un acceso supone alguna vez una transferencia fuera del Reino Unido o de la UE, queda cubierto por las cláusulas contractuales tipo de la UE o por el acuerdo británico de transferencia internacional de datos. Ambos están listos para firmar. |
| Seguridad | Cifrado en tránsito y en reposo, acceso con privilegios mínimos, registro de actividad y revisión de código en cada cambio. |
| Subencargados | Le indicamos qué subencargados utilizamos y solo añadimos otros con su autorización previa. |
| Ámbito | Qué hacemos |
|---|---|
| Derechos de las personas | Le ayudamos a responder cuando alguien pide ver, corregir o suprimir sus datos. |
| Brechas | Si tenemos conocimiento de una brecha de datos personales que afecte a sus datos, se lo comunicamos sin dilación indebida, para que pueda cumplir el plazo de 72 horas de notificación a la ICO o a su autoridad de control de la UE. |
| Evaluaciones y auditorías | Apoyamos sus evaluaciones de impacto relativas a la protección de datos, le damos la información necesaria para demostrar el cumplimiento y permitimos auditorías. |
| Fin del trabajo | Devolvemos o eliminamos sus datos personales, según prefiera. |
En qué punto estamos con registros y certificaciones. Preferimos ser precisos antes que impresionar.
| Elemento | Situación |
|---|---|
| ICO (Reino Unido) | Registrados en la Information Commissioner’s Office. |
| Flujos de datos de la UE al Reino Unido | La UE reconoce la legislación británica de protección de datos como adecuada. La Comisión Europea renovó esa decisión en diciembre de 2025, y está vigente hasta diciembre de 2031. |
Para entidades de la UE sujetas a DORA. Si es una entidad financiera de la UE, nuestra ficha informativa DORA le da lo necesario para incluirnos en su registro de proveedores terceros de servicios TIC: nuestros datos de empresa, los servicios que prestamos, dónde se tratan los datos y los subcontratistas que usamos. También revisaremos con su equipo las cláusulas contractuales de DORA.
Cómo trabajamos
Como aún no podemos enseñarle años de proyectos anteriores, preferimos mostrarle nuestro proceso, por escrito, antes de que se comprometa.
Las personas con las que trabajará. Trata directamente con nuestra dirección. No hay un gestor de cuenta de por medio.
| Función | De qué se ocupa en su proyecto |
|---|---|
| Chief Executive Officer | La relación, el alcance, la seguridad y la protección de datos, y el encaje con sus mercados y contratos con proveedores |
| Chief Technology Officer | El diseño de la orquestación y la lógica de enrutamiento, las decisiones tecnológicas, la resiliencia y la conmutación por error, el riesgo técnico, la aprobación técnica final y, en algunos proyectos, la relación y el alcance |
| Función | De qué se ocupa en su proyecto |
|---|---|
| Head of Engineering | Integraciones de redes y proveedores, pruebas, rendimiento y despliegues |
| Head of Visual Design | La consola de operaciones de pago, los cuadros de enrutamiento y las colas de excepciones |
Empresa y horario. Fintech Den™ es un nombre comercial de ROMBI PIXEL LTD, sociedad británica registrada en Inglaterra y Gales (n.º 15947340) con domicilio social en Bury St. Edmunds. Trabajamos en hora de Europa central (CET), así que nuestra jornada coincide con el horario laboral del Reino Unido y la UE. Para clientes de EE. UU., nuestra tarde coincide con la mañana de la costa este, y programamos las llamadas en esa franja.
La parte práctica. Presupuestamos y facturamos en euros, dólares estadounidenses o libras, lo que mejor convenga a su departamento financiero, y los clientes de la UE pueden pagar por transferencia SEPA a nuestra cuenta en euros. Las propuestas detallan el alcance, los hitos, los pagos y el tratamiento del IVA, y los pagos están ligados a hitos que puede comprobar. Nuestro contrato marco de servicios está listo para su equipo jurídico, y estamos abiertos a hablar de la ley aplicable y otras condiciones.
Hábitos que puede exigirnos. Enviamos un resumen escrito en el día laborable siguiente a cada llamada. Recibe una breve actualización escrita cada semana y una demo cada dos semanas. Los riesgos se anotan en un registro compartido en cuanto los detectamos, y nada cambia el alcance sin su acuerdo por escrito.
Cómo suelen ser los primeros 90 días. Moveríamos primero un flujo de pago y lo haríamos funcionar con una pequeña parte del volumen real antes de ir más allá.
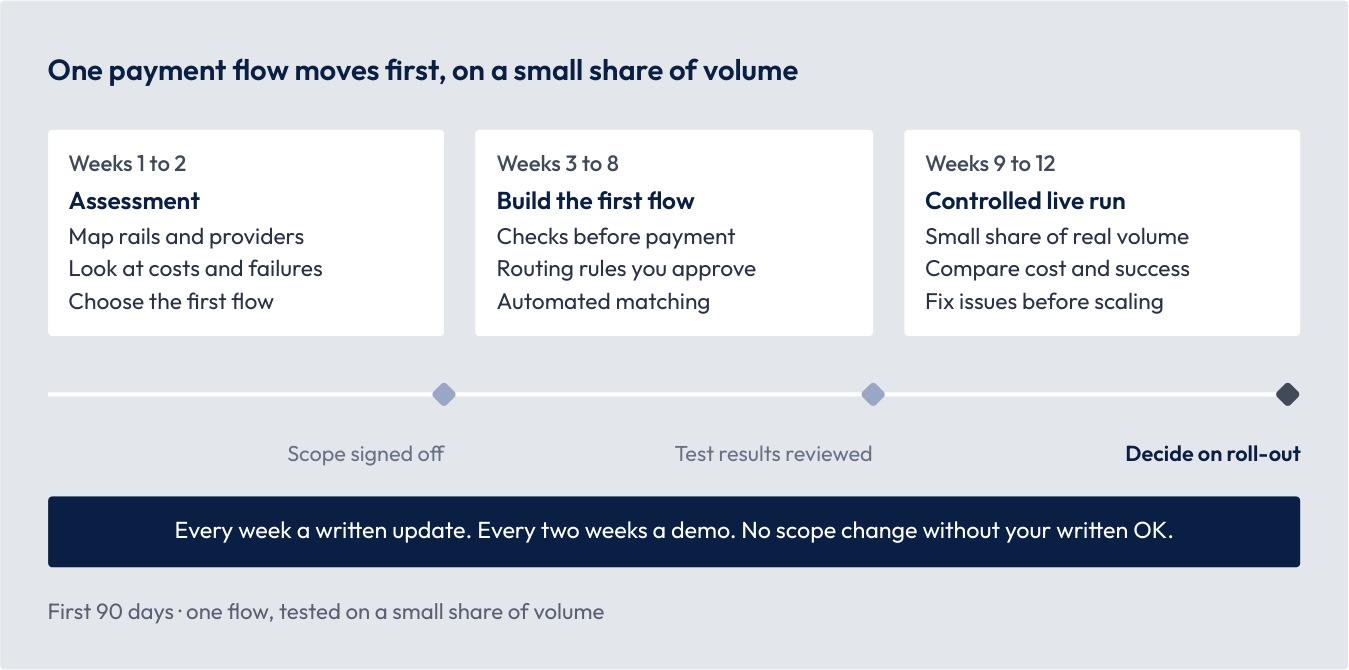
Puede detenerse en cualquier punto de control y quedarse con todo lo que hayamos producido hasta entonces.
Iniciar una conversación
En la primera llamada, sobre todo escuchamos. Probablemente le preguntaremos:
- Qué redes y proveedores usa hoy, y en qué mercados.
- Dónde fallan los pagos, dónde cuestan más o dónde tardan más.
- Cuánto tarda la conciliación cada día y a fin de mes.
- Qué controles de fraude y de beneficiario se hacen hoy, y en qué punto del flujo.
- Qué nuevas redes o mercados prevé para el próximo año.
Si parece que podemos ayudarle, le propondremos una de estas opciones como primer paso. Los plazos son orientativos, no fijos, y los confirmamos en una propuesta escrita.
| Opción | Duración típica | Qué recibiría |
|---|---|---|
| Evaluación de pagos | Unas 2 semanas | Un mapa de sus flujos de pago, un análisis de costes y fallos, una propuesta de diseño y un plan de alcance cerrado |
| Primer flujo orquestado | Unos 3 meses | Un flujo que pasa por la capa con controles, enrutamiento y casación automatizada, probado con una pequeña parte del volumen real |
| Despliegue más amplio | Acordado juntos | Más redes y proveedores migrados por etapas, con una consola de operaciones y traspaso |
Si no parece encajar, se lo diremos y, cuando podamos, le indicaremos a alguien mejor situado.
Antes de la llamada, le enviamos con gusto nuestro paquete de confianza: el contrato de encargo del tratamiento y las cláusulas de transferencia de la UE y el Reino Unido, además de la ficha informativa DORA si es una entidad financiera de la UE. Estamos trabajando para obtener las certificaciones IASME Cyber Assurance y Cyber Essentials (el esquema respaldado por el NCSC).
Para concertar una llamada, escriba a contact@fintechden.com. Respondemos en un día laborable.
Fuentes
- Nacha: Fraud Monitoring Phase 2
- Bratby Law: APP fraud reimbursement evaluation
- FCA: changes to payment safeguarding rules
- ECB: Instant Payments Regulation
- Open Banking Tracker: PSD3 and PSR readiness
- Hunton: European Commission renews UK adequacy decisions
- ICO: contracts between controllers and processors
- GDPR Article 33: notifying a personal data breach
Más libros blancos
- Integración de API a medida: conectar sistemas antiguos y nuevos con seguridad: Una única capa segura entre sus productos, socios, bancos y sistemas heredados.
- Independencia del BaaS: enrutamiento entre varios bancos y migración segura: Mantenga su producto en marcha cuando un banco patrocinador cambie las condiciones, con un segundo banco preparado y una forma probada de migrar.
- Auditorías de costes de API y proveedores: mejor economía unitaria sin reconstruir: Una revisión a precio cerrado de cómo sus sistemas usan API y proveedores de pago, y un plan claro para gastar menos por cliente.