Zusammenfassung
Die meisten Zahlungsunternehmen fügen Zahlungswege und Anbieter einzeln hinzu, so wie das Geschäft sie braucht. Nach ein paar Jahren gibt es mehrere getrennte Integrationen, jede mit eigenen Eigenheiten, Gebühren und Fehlerbildern, und niemand sieht das Gesamtbild an einem Ort.
Fintech Den™ hilft, das zusammenzuführen. Wir konzipieren und bauen eine einzige Schicht zwischen Ihren Produkten und Ihren Zahlungswegen, ob ACH, SEPA, SWIFT oder die neueren Instant-Verfahren. Sie prüft jede Zahlung vor dem Versand, wählt eine Route nach Regeln, die Sie für Kosten, Geschwindigkeit und Zuverlässigkeit festlegen, und gleicht das Ergebnis mit Ihren Aufzeichnungen ab.
Wir sind ein junges Unternehmen und zeigen lieber unser Denken, als große Versprechen zu machen. Dieses Whitepaper behandelt das Problem, wie wir es sehen, unseren Ansatz, die Regeln für jeden Zahlungsweg in den USA, im Vereinigten Königreich und in der EU, wie wir mit Ihren Daten umgehen und ein erstes Projekt, das klein genug ist, um uns daran zu messen.
Datenschutz ist meist das Erste, was Käufer im Vereinigten Königreich und in der EU prüfen. Deshalb vorab: Wir halten die UK GDPR und die EU-DSGVO ein und sind beim britischen Information Commissioner’s Office registriert. Der DSGVO-Abschnitt unten erklärt, was das für Ihr Projekt bedeutet, vom Hosting-Standort Ihrer Daten bis dazu, wie wir Sie über eine Datenpanne informieren würden.
Das Problem
Jeder neue Zahlungsweg kommt meist als eigenes Projekt, mit eigenem Codepfad, eigenem Monitoring und eigenen Abwicklungsdateien. Zahlungen laufen dann immer denselben Weg, egal wie hoch die Gebühren sind, wann der Annahmeschluss ist oder wie zuverlässig ein Anbieter an diesem Tag ist. Die Kosten steigen schleichend, und Fehlerquoten sind schwerer zu erklären, als sie sein sollten.
Instant Payments erhöhen den Einsatz. Ist Geld einmal über einen Instant-Zahlungsweg geflossen, lässt es sich meist nicht zurückholen. Betrugs- und Empfängerprüfungen müssen also vor der Freigabe stattfinden, nicht danach. Gleichzeitig legen die Aufsichtsbehörden in allen drei Märkten einen größeren Teil der Kosten von Betrug und Fehlern auf die Zahlungsunternehmen.
Und hinter all dem steht die Abstimmung. Werden Kontoauszüge, Abwicklungsdateien und interne Aufzeichnungen von Hand abgeglichen, wird der Monatsabschluss langsam, ungeklärte Differenzen häufen sich, und Safeguarding lässt sich schwerer belegen.
Unser Ansatz
Wir würden damit beginnen, zu erfassen, wie Geld heute durch Ihr Unternehmen fließt: welche Zahlungswege, welche Anbieter, was jeder kostet und wo Zahlungen scheitern. Dann würden wir einen Zahlungsfluss auf die neue Schicht umstellen, ihn beweisen und erst danach den Rest ergänzen.
Die Schicht hat meist drei Teile:
| Teil | Was er leistet | Unser Ziel |
|---|---|---|
| Konnektivität | ACH, SEPA, SWIFT und Instant-Verfahren über eine einzige interne API erreichbar | Einen Zahlungsweg oder Markt hinzufügen, ohne Ihr Produkt umzubauen |
| Routing | Jede Zahlung läuft über die Route, die am besten zu Ihren Regeln für Kosten, Geschwindigkeit und Erfolgsquote passt | Niedrigere Gebühren und weniger gescheiterte Zahlungen, gemessen an Ihren aktuellen Zahlen |
| Abstimmung | Abgleich, Abwicklung und Reklamationsbearbeitung von Anfang bis Ende | Ein schnellerer, sauberer Monatsabschluss und einfachere Safeguarding-Nachweise |
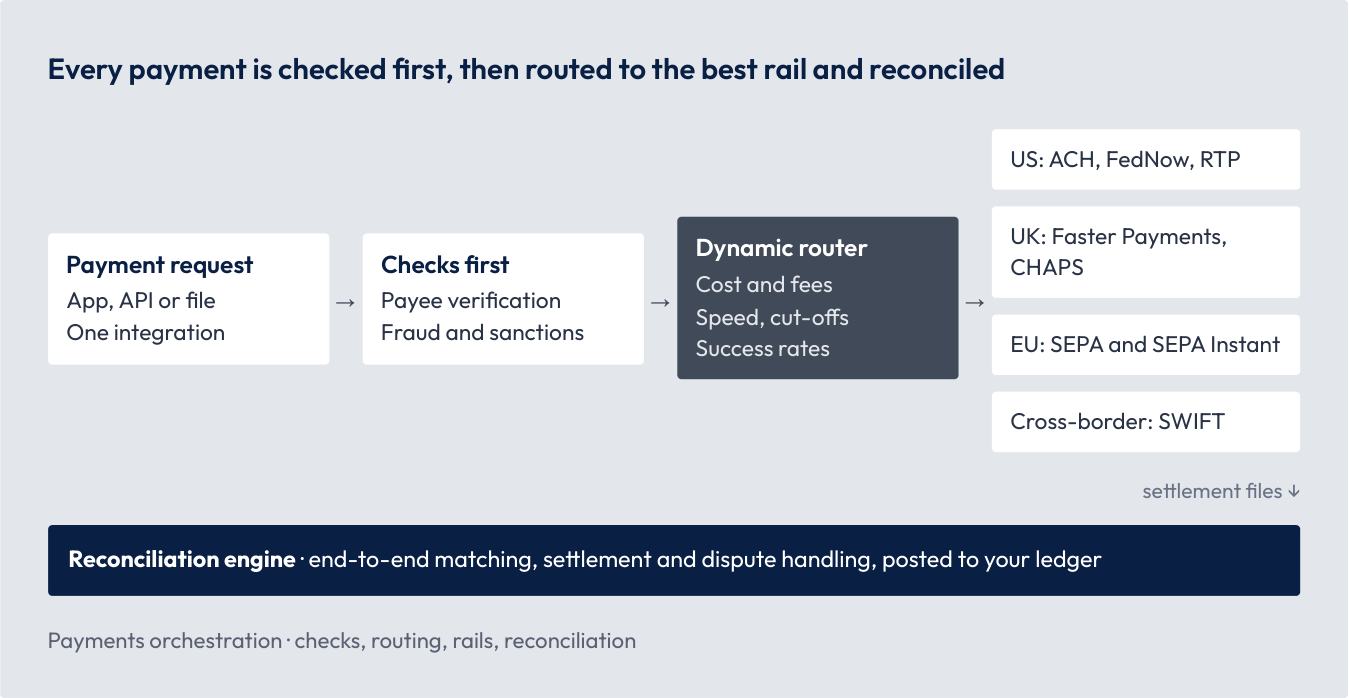
Das Diagramm zeigt die Reihenfolge. Zuerst kommen die Prüfungen, was bei Instant-Zahlungswegen am wichtigsten ist. Dann wählt der Router einen Zahlungsweg, und Abwicklungsdateien fließen zurück in die Abstimmung und Ihr Hauptbuch.
Wird ein Anbieter langsam oder fällt er aus, kann der Router auf eine Ausweichroute wechseln, aber nur nach Regeln, die Sie freigegeben haben. Jede Routing-Entscheidung wird protokolliert, damit Sie sie später erklären können.
Zahlungswege und Regeln in den USA, im Vereinigten Königreich und in der EU
Jeder Markt legt eigene Kontrollen über seine Zahlungswege. Wir bauen diese Kontrollen in die Schicht ein, damit sie auf jede Zahlung gleich angewendet werden. Dies ist eine Übersicht zur Diskussion, keine Rechtsberatung.
| Markt | Zahlungswege | Regel | Stand (Oktober 2026) | Bedeutung für die Umsetzung |
|---|---|---|---|---|
| USA | ACH, FedNow, RTP | Nacha-Betrugsüberwachung, einschließlich Zahlungen unter falschen Vorwänden | Gilt seit 22. Juni 2026 für alle Teilnehmer | Risikobasierte Prüfungen ein- und ausgehender ACH-Zahlungen, mit Aufzeichnungen |
| Markt | Zahlungswege | Regel | Stand (Oktober 2026) | Bedeutung für die Umsetzung |
|---|---|---|---|---|
| UK | Faster Payments, CHAPS | Erstattung bei APP-Betrug, geteilt zwischen sendendem und empfangendem Institut bis 85.000 £ pro Fall | In Kraft seit 7. Oktober 2024; Konsultation zu Änderungen ab Dezember 2026 erwartet | Betrugsprüfungen vor dem Senden und Beobachtung von Money-Mule-Aktivität bei eingehenden Zahlungen |
| UK | Alle | FCA-Safeguarding-Regeln | In Kraft seit 7. Mai 2026 | Tägliche Abstimmungsdaten aus der Abstimmungs-Engine |
| EU | SEPA, SEPA Instant | Instant-Payments-Verordnung: Euro-Echtzeitzahlungen und Empfängerüberprüfung | Pflichten im Euroraum seit 9. Oktober 2025 | Empfängerprüfung und Screening vor der Freigabe |
| EU | Alle | PSD3 und die Zahlungsdienste- Verordnung | Endgültige Texte im April 2026 veröffentlicht; die meisten Regeln gelten voraussichtlich ab etwa 2028 | Prüfungen, die mit den neuen Regeln angepasst werden können |
| Grenzüberschreitend | SWIFT | Strukturierte ISO-20022-Nachrichten | Migration grenzüberschreitender Zahlungsaufträge 2025 abgeschlossen | Reichhaltigere Daten für Screening, Routing und Abgleich |
Konformität mit UK GDPR und EU-DSGVO
Zahlungsdaten sind personenbezogen und sensibel, und Aufsichtsbehörden erwarten, dass Zahlungsunternehmen genau wissen, wer damit umgeht. Wir halten die UK GDPR zusammen mit dem Data Protection Act 2018 sowie die EU-DSGVO ein. Bei Kundenprojekten, in denen wir personenbezogene Daten verarbeiten, sind Sie der Verantwortliche und wir Ihr Auftragsverarbeiter. Das bedeutet in der Praxis Folgendes.
| Bereich | Was wir tun |
|---|---|
| Auftragsverarbeitungsvertrag | Wir schließen mit jedem Kunden einen ab, der alles abdeckt, was Artikel 28 der UK GDPR und der EU-DSGVO verlangt. Wir handeln nur auf Ihre dokumentierte Weisung, und alle in Ihrem Projekt sind zur Vertraulichkeit verpflichtet. Unser Standardvertrag liegt zur Prüfung durch Ihre Rechtsabteilung bereit. |
| Datensparsamkeit | Systeme erheben nur die personenbezogenen Daten, die sie brauchen. Standardmäßig entwickeln und testen wir mit synthetischen oder maskierten Daten, nicht mit echten Kundendatensätzen. |
| Zahlungsdaten | Wir speichern nur die Zahlungsdaten, die jeder Zahlungsweg und jede Prüfung braucht, und halten Screening- und Empfängerprüfungsdaten in Ihrer Umgebung. |
| Speicherort der Daten | Produktivsysteme laufen in Ihrem eigenen Cloud-Konto, in der britischen oder EU-Region Ihrer Wahl. |
| Zugriff und Übermittlungen | Jeder Zugriff auf echte personenbezogene Daten wird vorher mit Ihnen vereinbart, auf namentlich benannte Personen beschränkt, protokolliert und nach Abschluss der Aufgabe entzogen. Falls ein Zugriff je eine Übermittlung außerhalb des Vereinigten Königreichs oder der EU bedeutet, ist sie durch die EU-Standardvertragsklauseln oder das britische International Data Transfer Agreement abgedeckt. Beide sind unterschriftsbereit. |
| Sicherheit | Verschlüsselung bei der Übertragung und im Ruhezustand, Zugriff nach dem Least-Privilege-Prinzip, Protokollierung und Code-Review bei jeder Änderung. |
| Unterauftragsverarbeiter | Wir teilen Ihnen mit, welche Unterauftragsverarbeiter wir nutzen, und ziehen neue nur mit Ihrer vorherigen Genehmigung hinzu. |
| Bereich | Was wir tun |
|---|---|
| Rechte der Betroffenen | Wir helfen Ihnen zu reagieren, wenn Personen Auskunft, Berichtigung oder Löschung ihrer Daten verlangen. |
| Datenpannen | Erfahren wir von einer Verletzung des Schutzes personenbezogener Daten, die Ihre Daten betrifft, informieren wir Sie unverzüglich, damit Sie die 72-Stunden-Frist für die Meldung an das ICO oder Ihre EU-Aufsichtsbehörde einhalten können. |
| Folgenabschätzungen und Audits | Wir unterstützen Ihre Datenschutz-Folgenabschätzungen, geben Ihnen die Informationen, die Sie zum Nachweis der Konformität brauchen, und lassen Audits zu. |
| Ende der Zusammenarbeit | Wir geben Ihre personenbezogenen Daten zurück oder löschen sie, ganz wie Sie es wünschen. |
Unser Stand bei Registrierungen und Zertifizierungen. Wir sind lieber präzise als beeindruckend.
| Punkt | Stand |
|---|---|
| ICO (UK) | Beim Information Commissioner’s Office registriert. |
| Datenflüsse von der EU ins Vereinigte Königreich | Die EU erkennt das britische Datenschutzrecht als angemessen an. Die Europäische Kommission hat diesen Beschluss im Dezember 2025 verlängert, er gilt bis Dezember 2031. |
Für EU-Unternehmen unter DORA. Wenn Sie ein EU-Finanzunternehmen sind, enthält unser DORA-Informationsblatt alles, was Sie brauchen, um uns in Ihr Informationsregister der IKT-Drittdienstleister aufzunehmen: unsere Unternehmensdaten, die von uns erbrachten Leistungen, die Orte der Datenverarbeitung und unsere Subunternehmer. Die DORA-Vertragsklauseln gehen wir gemeinsam mit Ihrem Team durch.
So arbeiten wir
Da wir Ihnen noch keine jahrelange Projekthistorie zeigen können, zeigen wir Ihnen stattdessen unseren Prozess, schriftlich, bevor Sie sich festlegen.
Mit wem Sie arbeiten. Sie haben direkt mit unserer Geschäftsleitung zu tun. Es gibt keinen Account Manager dazwischen.
| Rolle | Wofür die Person in Ihrem Projekt zuständig ist |
|---|---|
| Chief Executive Officer | Die Kundenbeziehung, den Umfang, Sicherheit und Datenschutz sowie die Passung zu Ihren Märkten und Anbieterverträgen |
| Chief Technology Officer | Orchestrierungsdesign und Routing-Logik, Technologiewahl, Resilienz und Failover, technisches Risiko, die finale technische Abnahme und bei manchen Projekten Kundenbeziehung und Umfang |
| Rolle | Wofür die Person in Ihrem Projekt zuständig ist |
|---|---|
| Head of Engineering | Integrationen von Zahlungswegen und Anbietern, Tests, Performance und Releases |
| Head of Visual Design | Die Konsole für den Zahlungsbetrieb, Routing-Dashboards und Ausnahme-Warteschlangen |
Unternehmen und Arbeitszeiten. Fintech Den™ ist ein Handelsname der ROMBI PIXEL LTD, eines in England und Wales eingetragenen britischen Unternehmens (Nr. 15947340) mit Sitz in Bury St. Edmunds. Wir arbeiten nach Mitteleuropäischer Zeit (MEZ), sodass sich unser Arbeitstag mit den Geschäftszeiten im Vereinigten Königreich und in der EU überschneidet. Für Kunden in den USA überschneidet sich unser Nachmittag mit dem Vormittag an der Ostküste, und wir legen Termine in dieses Zeitfenster.
Das Praktische. Wir erstellen Angebote und Rechnungen in Euro, US-Dollar oder Pfund, je nachdem, was Ihrer Finanzabteilung passt, und EU-Kunden können per SEPA-Überweisung auf unser Euro-Konto zahlen. Angebote legen Umfang, Meilensteine, Zahlungszeitpunkte und die Umsatzsteuerbehandlung fest, und Zahlungen sind an überprüfbare Meilensteine gebunden. Unser Rahmenvertrag liegt für Ihre Rechtsabteilung bereit, und über anwendbares Recht und weitere Bedingungen sprechen wir gern.
Gewohnheiten, an denen Sie uns messen können. Nach jedem Termin schicken wir binnen eines Arbeitstags eine schriftliche Zusammenfassung. Sie erhalten jede Woche ein kurzes schriftliches Update und alle zwei Wochen eine Demo. Risiken kommen in ein gemeinsames Log, sobald wir sie erkennen, und ohne Ihre schriftliche Zustimmung ändert sich nichts am Umfang.
So sehen die ersten 90 Tage meist aus. Wir würden zuerst einen Zahlungsfluss umstellen und ihn auf einem kleinen Anteil des echten Volumens laufen lassen, bevor wir weitergehen.
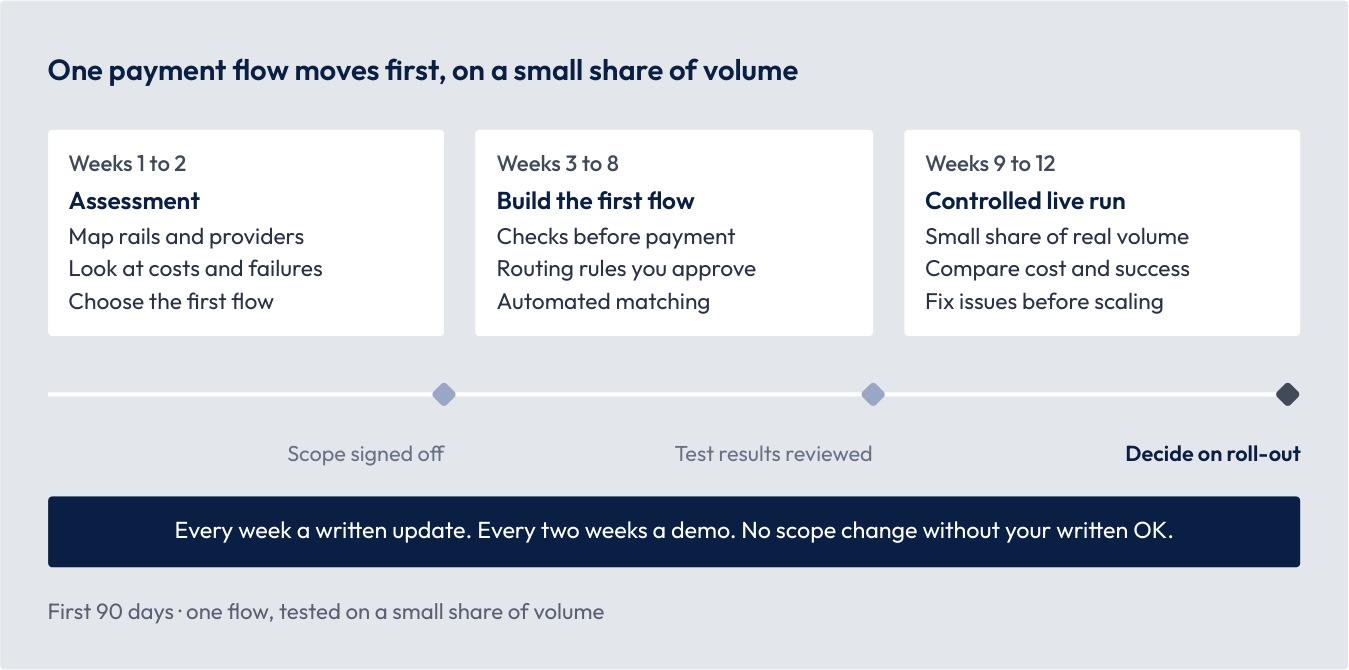
Sie können an jedem Meilenstein aufhören und behalten alles, was wir bis dahin erstellt haben.
Ins Gespräch kommen
Im ersten Gespräch hören wir vor allem zu. Wir fragen wahrscheinlich:
- Welche Zahlungswege und Anbieter Sie heute nutzen und in welchen Märkten.
- Wo Zahlungen scheitern, am meisten kosten oder am längsten dauern.
- Wie lange die Abstimmung täglich und zum Monatsende dauert.
- Welche Betrugs- und Empfängerprüfungen heute laufen und an welcher Stelle im Ablauf.
- Welche neuen Zahlungswege oder Märkte Sie für das nächste Jahr planen.
Wenn es so aussieht, dass wir helfen können, schlagen wir eine dieser Optionen als ersten Schritt vor. Die Dauer ist typisch, nicht fest, und wir bestätigen sie in einem schriftlichen Angebot.
| Option | Typische Dauer | Was Sie erhalten |
|---|---|---|
| Zahlungs-Bestandsaufnahme | Etwa 2 Wochen | Eine Übersicht Ihrer Zahlungsflüsse, eine Kosten- und Fehleranalyse, ein Designvorschlag und ein Plan mit festem Umfang |
| Erster orchestrierter Fluss | Etwa 3 Monate | Ein Fluss läuft mit Prüfungen, Routing und automatisiertem Abgleich über die Schicht, getestet auf einem kleinen Anteil des Live-Volumens |
| Breitere Einführung | Gemeinsam vereinbart | Weitere Zahlungswege und Anbieter schrittweise umgestellt, mit Betriebskonsole und Übergabe |
Wenn es nicht gut passt, sagen wir es Ihnen und verweisen Sie, wo möglich, an jemanden, der besser geeignet ist.
Vor dem Gespräch schicken wir Ihnen gern unser Trust Pack: unseren Auftragsverarbeitungsvertrag und die Übermittlungsklauseln für EU und UK, dazu das DORA-Informationsblatt, wenn Sie ein EU-Finanzunternehmen sind. Wir arbeiten auf die Zertifizierungen IASME Cyber Assurance und Cyber Essentials (vom NCSC unterstützt) hin.
Für einen Termin schreiben Sie an contact@fintechden.com. Wir antworten binnen eines Arbeitstags.
Quellen
- Nacha: Fraud Monitoring Phase 2
- Bratby Law: APP fraud reimbursement evaluation
- FCA: changes to payment safeguarding rules
- ECB: Instant Payments Regulation
- Open Banking Tracker: PSD3 and PSR readiness
- Hunton: European Commission renews UK adequacy decisions
- ICO: contracts between controllers and processors
- GDPR Article 33: notifying a personal data breach
Weitere Whitepaper
- Individuelle API-Integration: alte und neue Systeme sicher verbinden: Eine gesicherte Schicht zwischen Ihren Produkten, Partnern, Banken und Altsystemen.
- BaaS-Unabhängigkeit: Routing über mehrere Banken und sichere Migration: Halten Sie Ihr Produkt am Laufen, wenn eine Sponsorbank die Bedingungen ändert: mit einer zweiten Bank in Reserve und einem erprobten Weg zum Wechsel.
- API- und Anbieter-Kosten-Audits: bessere Unit Economics ohne Neubau: Eine Prüfung zum Festpreis, wie Ihre Systeme kostenpflichtige APIs und Anbieter nutzen, und ein klarer Plan, pro Kunde weniger auszugeben.